国民健康保険料の計算
国民健康保険料の計算とは
国民健康保険料の計算とは、フリーランス・退職者が加入する国民健康保険の保険料算定方法のことを指します。「国保料」「健康保険料の試算」「フリーランス健康保険」とも呼ばれ、前年所得をもとに市区町村ごとに計算され、副業収入増加で翌年保険料アップが連動する重要な制度。「会社員時代は給与の5%(労使折半で実質10%)の健康保険料」が「フリーランス独立後は前年所得の10〜15%の国民健康保険料」となり、想定外の負担で資金繰り悪化するケース多発。フリーランス独立前に保険料試算+資金準備が必須の実務知識です。
国民健康保険料の計算方法
国民健康保険料の計算方法は次のとおりです。【3つの構成要素】①医療分:医療費の保障、所得に応じた所得割+加入者数別の均等割+世帯別の平等割。②後期高齢者支援金分:後期高齢者医療制度の支援金、所得割+均等割+平等割。③介護分(40〜64歳):介護保険料、所得割+均等割。【所得割の計算】(前年所得-基礎控除43万円)× 料率(市区町村により異なる、概ね10〜15%)。【均等割の計算】1人あたり年20,000〜50,000円、加入者数で乗算。【平等割の計算】1世帯あたり年20,000〜40,000円、世帯単位で固定。【上限額】医療分+支援金分+介護分の合計上限額あり、年100万円程度(市区町村により異なる)。【計算例】所得300万円・40歳・単身世帯(東京都):所得割約20万円+均等割約5万円+平等割約3万円=年約28万円。【自治体差】東京と地方で同所得でも保険料2倍違うケースあり、引っ越し検討材料に。
保険料を軽減する方法
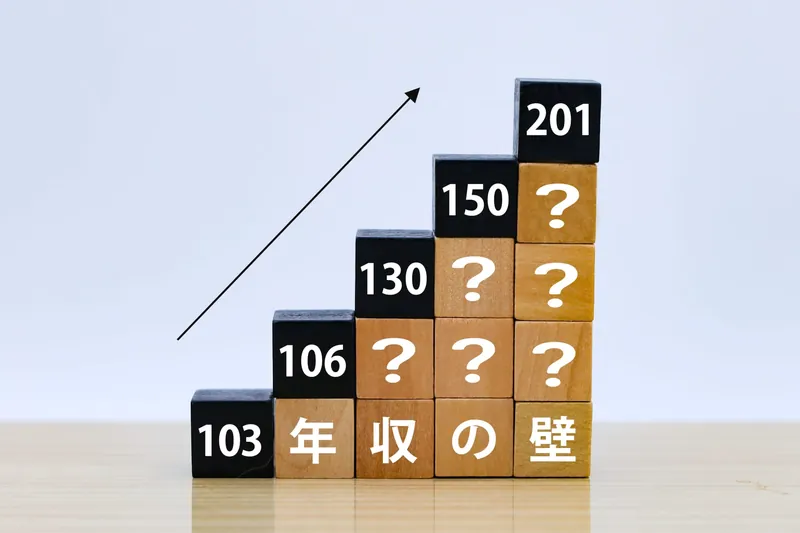
保険料を軽減する方法は次のとおりです。①経費の最大計上:所得を圧縮することで保険料軽減、青色申告特別控除65万円活用。②iDeCo・小規模企業共済加入:所得控除で課税所得圧縮、保険料も連動軽減。③減免・軽減制度:所得低い場合の保険料減免申請可能、自治体窓口で確認。④産前産後減免:出産前後数か月の保険料減免(2024年から制度化)。⑤災害減免:自然災害・火災等の被害時の保険料減免。⑥失業時の軽減:会社都合退職の場合、前年給与所得を30/100で計算する特例。⑦業界国保への加入:「文芸美術国民健康保険組合」「全国土木建築国民健康保険組合」等の業界別国保、市区町村国保より保険料安い場合あり。⑧ゴールド健保(任意継続):会社員時代の健康保険を退職後最大2年継続、国保より安い場合あり。⑨配偶者の扶養に入る:年収130万円以下なら配偶者の社会保険扶養、保険料負担ゼロ。⑩自治体選択:保険料率の安い自治体に引っ越し、長期で大きな節税効果。
国民健康保険の実務的注意点
国民健康保険の実務的注意点は次のとおりです。①独立14日以内の手続き:退職後14日以内に市区町村役所で国保加入手続き、忘れると遡及加入+ペナルティ。②保険証の即時発行:手続き後即発行、医療機関受診可能。③前年所得ベース:独立直後の保険料は前年(会社員時代)の高い所得ベース、独立2年目から下がる。④社会保険資格喪失証明書:退職時に会社から発行、国保加入手続きに必要。⑤任意継続との比較:会社員時代の健康保険を最大2年間継続可能、保険料試算で安い方を選択。⑥扶養家族:配偶者・子等の扶養家族も国保加入、人数分の均等割追加。⑦年金との同時加入:国民健康保険+国民年金は同時加入、市区町村役所で同日手続き。⑧引っ越し時の手続き:転入先自治体で再加入手続き、転出元での解約手続き。⑨保険料の納付:年4回または10回分割、口座振替・コンビニ・PayPay等で納付。⑩減免申請:所得低い時期は積極的に減免申請、年数万円の節約。⑪家族の国保切替:配偶者のフリーランス独立で家族全員国保化、世帯保険料アップ要計算。